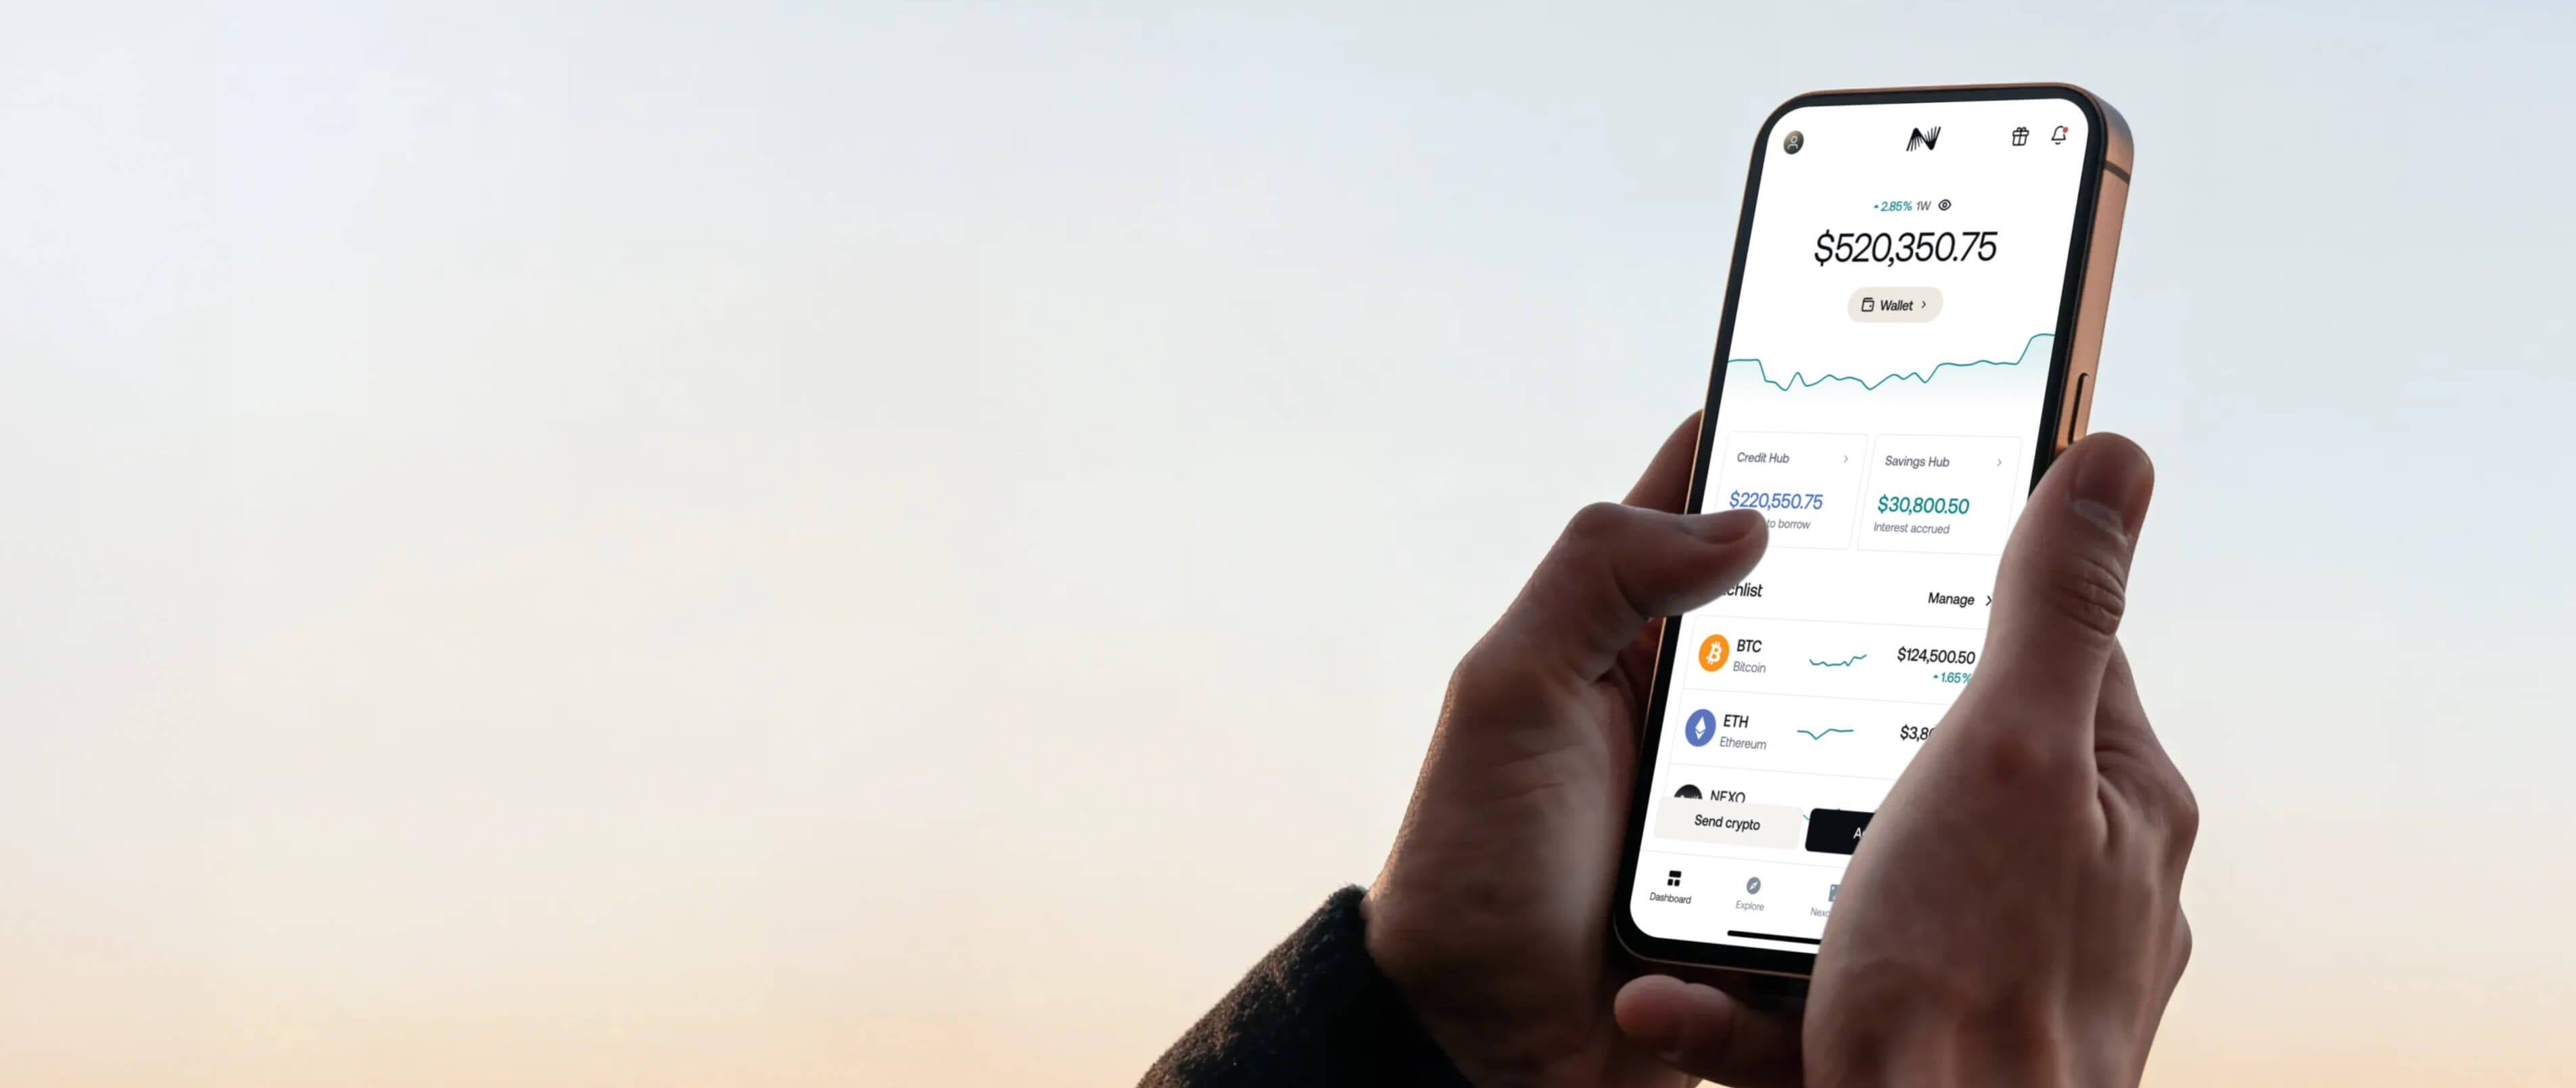
Descubre el poder del interés compuesto con las opciones de ahorro de Nexo.
 USD Coin
Tanto si priorizas el acceso como el posicionamiento a largo plazo, existe una solución de ahorro de Nexo que se adapta a tu estrategia.
Tarjeta excelente, grandes rendimientos y soporte excepcional Reseña: He estado usando Nexo principalmente por la tarjeta de crédito y la función Earn, y ha sido impecable. La tarjeta funciona muy bien para los gastos diarios y los intereses sobre los activos son transparentes y constantes. Su equipo de soporte ha sido excepcional: rápido, amable y realmente útil. ¡5 estrellas!
Nexo no es solo para criptos: sus opciones para invertir en moneda local son excelentes. Puedo ganar intereses altos en EUR, USD y GBP con pagos diarios y sin comisiones ocultas. Depositar y retirar es súper fácil, y me da confianza saber que los fondos están protegidos y regulados. ¡Una elección inteligente para generar ingresos pasivos con ahorros en moneda local!
Uso Nexo desde hace más de cuatro años y tengo que decir que es una de las mejores plataformas para ganar tasas de interés muy altas en criptos y stablecoins. Tienen buenos estándares de seguridad y un excelente servicio de atención al cliente. Muy, muy conforme con la elección.
Así, puedes empezar a ganar intereses diarios en tus criptos con Flexible Savings.
La estrategia de Nexo para el capital digital sigue obteniendo el reconocimiento de respetados organismos del sector en todo el mundo.
Completadas con éxito durante tres años consecutivos con el reconocimiento del American Institute of Certified Public Accountants (AICPA).
Mantén el control de tu cuenta en todo momento con la verificación por SMS, correo electrónico y aplicaciones de autenticación.
Accede a tu capital con tecnología de reconocimiento facial o de huellas dactilares.
Mantente al tanto de tu capital con notificaciones instantáneas de toda la actividad de la cuenta.
Verifica la autenticidad de todas las comunicaciones oficiales de Nexo con un código único antiphishing.
Métodos sólidos de clase mundial utilizados en algoritmos, protocolos y tecnología de encriptación moderna.
Guías en lenguaje sencillo para ayudarte a tomar decisiones informadas sobre cómo ganar con tus criptomonedas.

USDC es una stablecoin, no un token Proof of Stake, por lo que no se puede poner en staking de la misma manera que activos como Ethereum o Solana. Sin embargo, plataformas como Nexo ofrecen intereses sobre tu saldo de USDC a través de los productos de Savings. En Nexo, puedes elegir Flexible Savings, donde tu USDC permanece accesible, o Fixed-term Savings, donde comprometes tu USDC durante un periodo determinado a cambio de una tasa más alta. Los intereses se acumulan a diario y se capitalizan automáticamente sobre tu saldo. Los productos de Savings de Nexo no son staking y no implican validación en la blockchain ni recompensas a nivel de protocolo.
No. USDC es una stablecoin diseñada para mantener su valor anclado al dólar; no genera intereses ni rendimiento por sí sola. Para ganar intereses con USDC, debes mantenerlo en una plataforma que ofrezca productos de Savings o de rendimiento. En Nexo, tu USDC empieza a generar intereses 24 horas después de añadirse a tu billetera de ahorros. Los intereses se calculan a diario y se capitalizan automáticamente, es decir, cada pago contribuye a los cálculos de intereses siguientes.
Las tasas de interés de USDC en Nexo varían según tu nivel de lealtad y el producto de Savings que elijas. Flexible Savings ofrece pagos diarios sin periodo de bloqueo, mientras que Fixed-term Savings ofrece tasas más altas por un periodo de compromiso determinado. Las tasas no son fijas y pueden cambiar según las condiciones del mercado y los términos de la plataforma. Consulta la app de Nexo para conocer las cifras más actuales aplicables a tu cuenta.
Flexible Savings mantiene tu USDC accesible: puedes retirarlo, operar con él o transferirlo sin penalización mientras sigues ganando intereses con capitalización diaria. Fixed-term Savings compromete tu USDC durante un periodo determinado a cambio de una tasa de interés más alta, que se paga al final del plazo. Puedes renovar automáticamente los plazos fijos y usar ambos productos a la vez con tu saldo de USDC. Tu tasa para cada producto depende de tu nivel de lealtad.